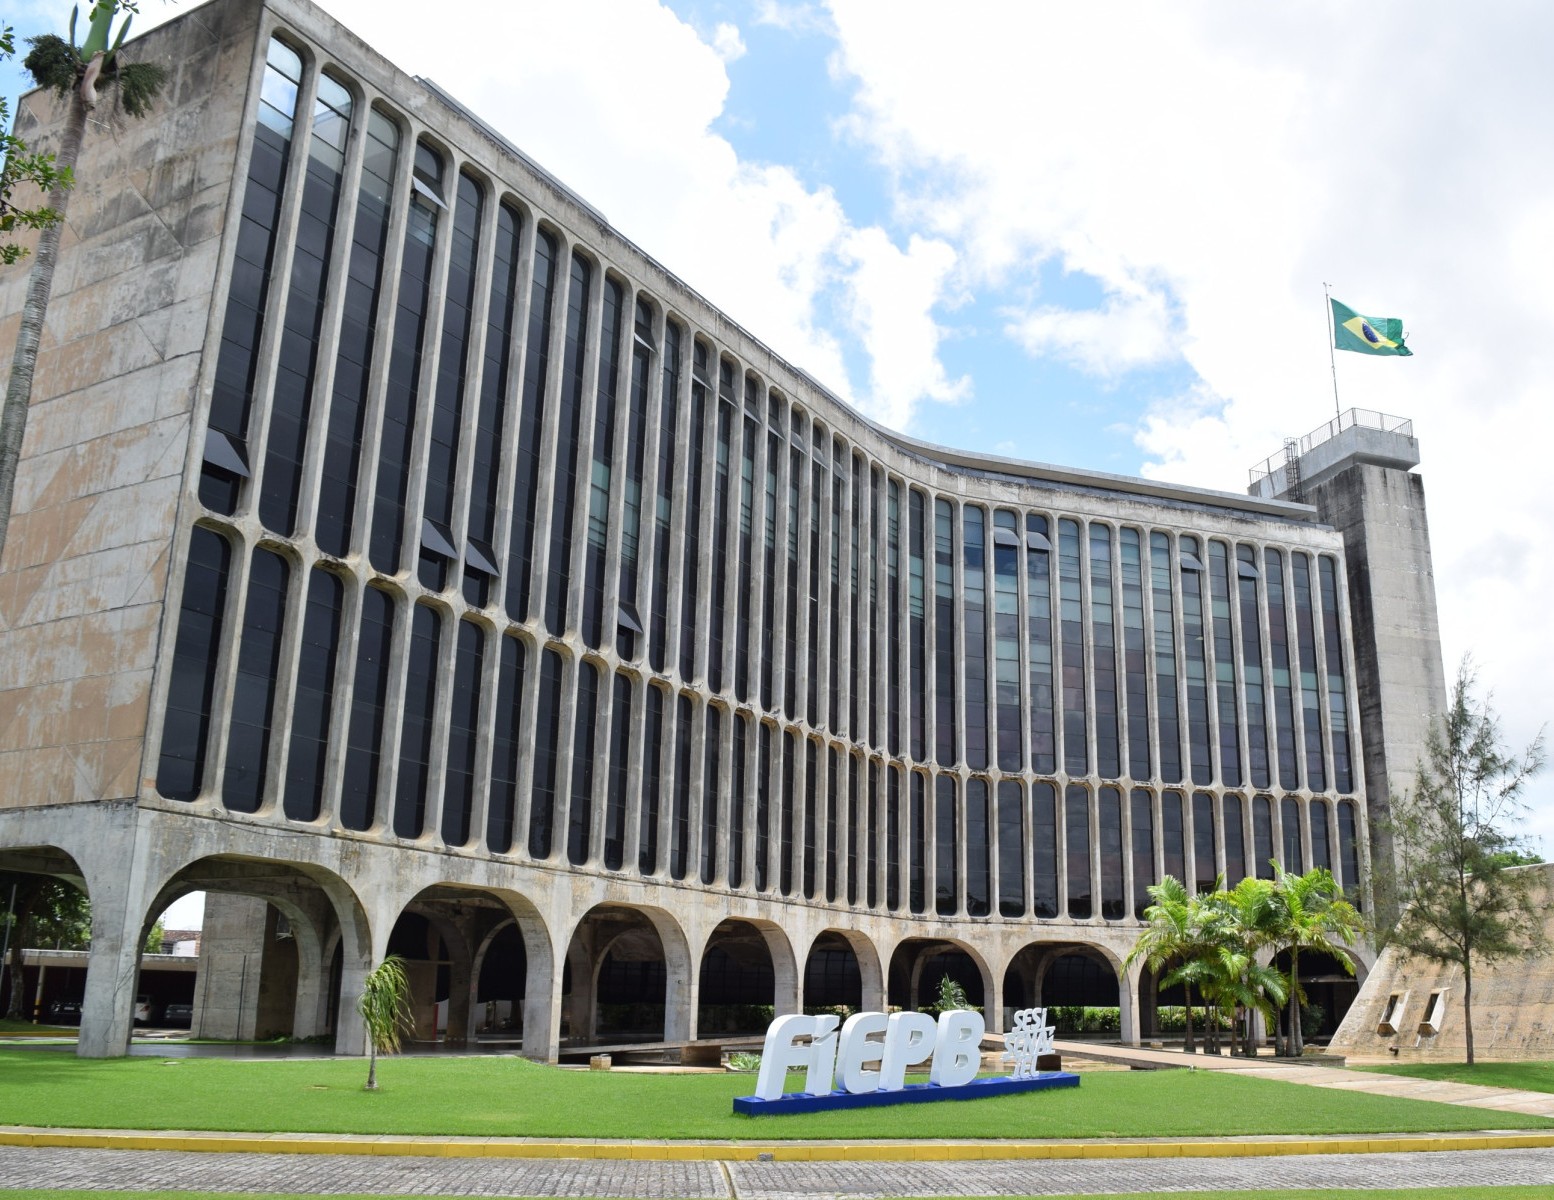


A Federação das Indústrias do Estado da Paraíba (FIEPB) e a Associação Nordeste Forte divulgaram, nesta quinta-feira (12), uma nota sobre os impactos do Projeto de Lei Complementar (PLP) 299/2026 para o setor produtivo e para a economia brasileira.
Confira abaixo a íntegra do documento:
Nota de Posicionamento – PLP 299/2026
A Associação Nordeste Forte e a Federação das Indústrias do Estado da Paraíba (FIEPB) entendem que, apesar de trazer instrumentos para o controle da despesa, o Projeto de Lei Complementar (PLP) 299/2026 transfere ao setor produtivo, mais uma vez, parte relevante do ônus do ajuste fiscal. A restrição à compensação de créditos tributários, a ampliação do corte linear de incentivos e a permanência implícita do imposto sobre a exportação de petróleo são algumas das medidas com impacto significativo sobre empresas de todo o país.
Mecanismos de contenção de despesas são avanço necessário, mas medidas como a restrição à compensação de créditos tributários e a ampliação de cortes lineares de incentivos punem a indústria.
Considerando a importância da redução das desigualdades regionais no Brasil, preocupa especialmente o impacto desse anúncio sobre os futuros investimentos produtivos na área de atuação da SUDENE, que já sofre com as incertezas produzidas pela Lei Complementar 224/2025, que cortou benefícios tributários de forma linear, sem fazer distinção entre incentivos eficazes e ineficazes. Tais políticas são fundamentais para dinamizar a economia da região, gerar empregos de qualidade e potencializar os encadeamentos, os sistemas produtivos e de infraestrutura locais.
Ademais, ao limitar o aproveitamento de créditos legítimos, a restrição não gera receita, pois, na prática, obriga os contribuintes a quitarem os débitos em dinheiro, antecipando arrecadação e adiando a devolução de valores que lhes pertencem. O efeito sobre o resultado primário é temporário e o passivo da União com os contribuintes permanece. Além disso, o PLP não disciplina o destino do crédito não compensado nem fixa prazo ou correção para seu aproveitamento posterior. Na prática, o caixa das empresas passa a ser usado como instrumento de ajuste fiscal, retirando liquidez do setor produtivo em momento de juros elevados.
O efeito é especialmente severo para exportadores. Como as exportações são desoneradas, essas empresas acumulam créditos de PIS/Cofins e IPI que não conseguem utilizar contra débitos dos mesmos tributos e dependem da compensação com outros tributos federais para recuperá-los, modalidade restringida pela proposta.
A medida que proíbe o uso da receita do imposto sobre a exportação de óleo bruto de petróleo no cálculo de despesas indexadas à receita corrente líquida até 2030 também é vista com preocupação. Ao disciplinar o uso dessa receita por mais quatro anos, o dispositivo pressupõe a continuidade de um tributo apresentado como temporário. Isso contraria o princípio de não exportar tributos, reduz a competitividade do setor e eleva a insegurança regulatória para investimentos de longo prazo.
A limitação do gasto do governo com a equalização de taxas nas exportações de bens e serviços nacionais também atinge a competitividade do setor produtivo. O Proex-Equalização é um dos poucos instrumentos públicos de apoio ao financiamento das exportações de bens e serviços de maior valor agregado e terá a sua previsibilidade reduzida. Com o teto, a contratação de novos financiamentos deve ser restringida, uma vez que o limite de R$ 1 bilhão está cerca de 20% abaixo da dotação aprovada na Lei Orçamentária Anual em 2023 e 2024.
Parte do projeto atua na direção historicamente defendida pela CNI, de ajuste das contas públicas pelo lado da despesa. É o caso, por exemplo, da autorização para o contingenciamento mesmo quando o resultado primário está dentro do intervalo de tolerância da meta e da diminuição de 2,5% para 2% do teto para o crescimento real da despesa.
Também é positiva a ampliação da base sobre a qual o contingenciamento pode incidir, hoje concentrada nas despesas discricionárias, assim como o plano de convergência das despesas obrigatórias ao crescimento do limite de despesas. Esses gastos são o principal fator de compressão do espaço discricionário, e sua explicitação no ciclo orçamentário dá transparência a um problema estrutural.
É importante ressaltar, contudo, que, embora essas medidas permitam ao governo perseguir o centro da meta, boa parte delas é autorizativa e depende de o Executivo colocá-las em prática. O PLP atua, portanto, mais sobre a gestão do ajuste do que sobre suas causas estruturais.
Cassiano Pereira
Presidente da FIEPB e da Associação Nordeste Forte